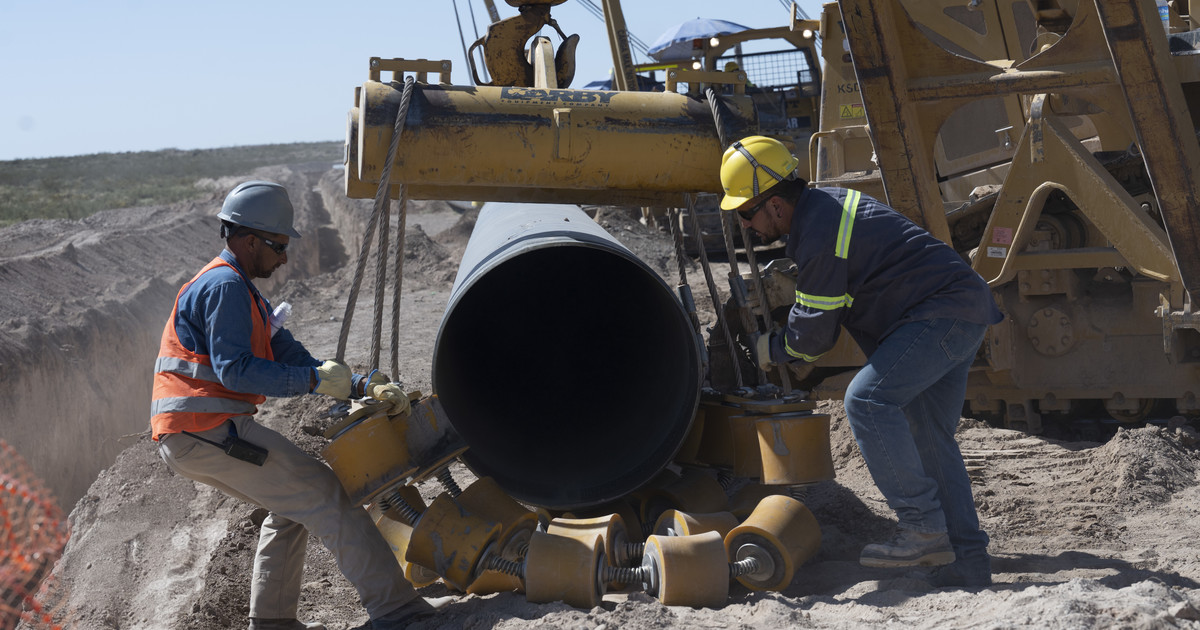
El Gobierno puso en marcha la privatización total de la empresa pública Energía Argentina S.A. (Enarsa), creada a fines de 2004 por el kirchnerismo con el objetivo de que el Estado nacional tuviera cada vez más intervención en toda la cadena de valor del sector energético, desde la producción hasta el transporte, la comercialización y distribución de electricidad y gas natural.
Sin embargo, con marcos regulatorios diseñados en la década del ’90, durante la presidencia de Carlos Menem, y con concesiones por entre 35 y 99 años para las empresas prestatarias de servicios públicos muy costosas de revertir, el kirchnerismo utilizó a Enarsa como una empresa “testigo” en los mercados de energía.
Entre ellos, la generación termoeléctrica e hidroeléctrica, la obra pública energética como el Gasoducto del Noreste Argentino (GNEA) y el ex Gasoducto Presidente Néstor Kirchner (GPNK, hoy Perito Francisco Pascasio Moreno) y las multimillonarias importaciones de gas a través de Bolivia, Chile y por barcos (Gas Natural Licuado, GNL).
En primer término, el Gobierno avanzará con la venta de las acciones de Enarsa en Transener, que al valor que le asigna el mercado en la Bolsa de Comercio de Buenos Aires (BCBA) equivale a unos 200 millones de dólares. Transener está por obtener un aumento de tarifas debido a la Revisión Quinquenal Tarifaria (RQT), que establecerá un período de 5 años de normalización regulatoria y que mejorará sus perspectivas de inversión.
En 2024, Transener consiguió un EBITDA consolidado (rentabilidad bruta de la operación) por $ 151.311 millones -más de US$ 150 millones- y una ganancia neta contable de $ 70.242 millones -más de US$ 70 millones- por la recomposición tarifaria que tuvo lugar a partir de febrero del año pasado.
Mientras tanto, el total de Enarsa, que cuenta con 320 empleados tuvo una ganancia -superávit financiero- de $ 475.415,4 millones, un resultado inflado por la inyección de fondos -subsidios- del Estado nacional por $ 1.460.198,2 millones ($ 1,46 billón) para pagar los subsidios al gas. Sin esas transferencias del Ministerio de Economía, hubiera tenido un déficit de $ 984.782,8 millones, aún pese a los ingresos que le da la operación del gasoducto de Vaca Muerta.
Según Juan José Carbajales, director de la consultora Paspartú, ex subsecretario de Hidrocarburos y ex gerente general de Enarsa, la decisión oficial de la privatización es “puramente ideológica, con tintes recaudatorios”, ya que si la empresa es deficitaria es por la decisión política de canalizar ahí los subsidios a la importación de gas.
La empresa estatal gestiona y administra múltiples activos relevantes para el sector energético, tales como:
“Todo eso lo hace de manera razonablemente eficiente y como brazo ejecutor de políticas públicas, sin entorpecer los mercados energéticos (al contrario, muchas veces hace el ‘trabajo sucio’ que nadie, ni YPF, quiere hacer. Esto no quiere decir que su gestión no deba ser sometida a altos estándares de gobierno corporativo (principios de eficiencia, transparencia, generación de valor, compliance), pero aquí se decide la venta y no la mejora continua, con una visión ideológica del rol subsidiario del Estado en la economía. La receta de los años ’90 que el primer tiempo de Macri no pudo completar y el gobierno de Alberto y Cristina Fernández no supo blindar y robustecer“, criticó Carbajales.